Leitungswasser oder Starkregen: Warum die Ursache für dein Geld zählt
Leitungswasser, Starkregen, Rückstau oder Grundwasser? Welche Ursache die Wohngebäudeversicherung deckt und warum du sie früh klären solltest.
 Von Michael AlbrandtAktualisiert am 5 Minuten Lesezeit

Inhalt
Warum zählt die Ursache für dich?
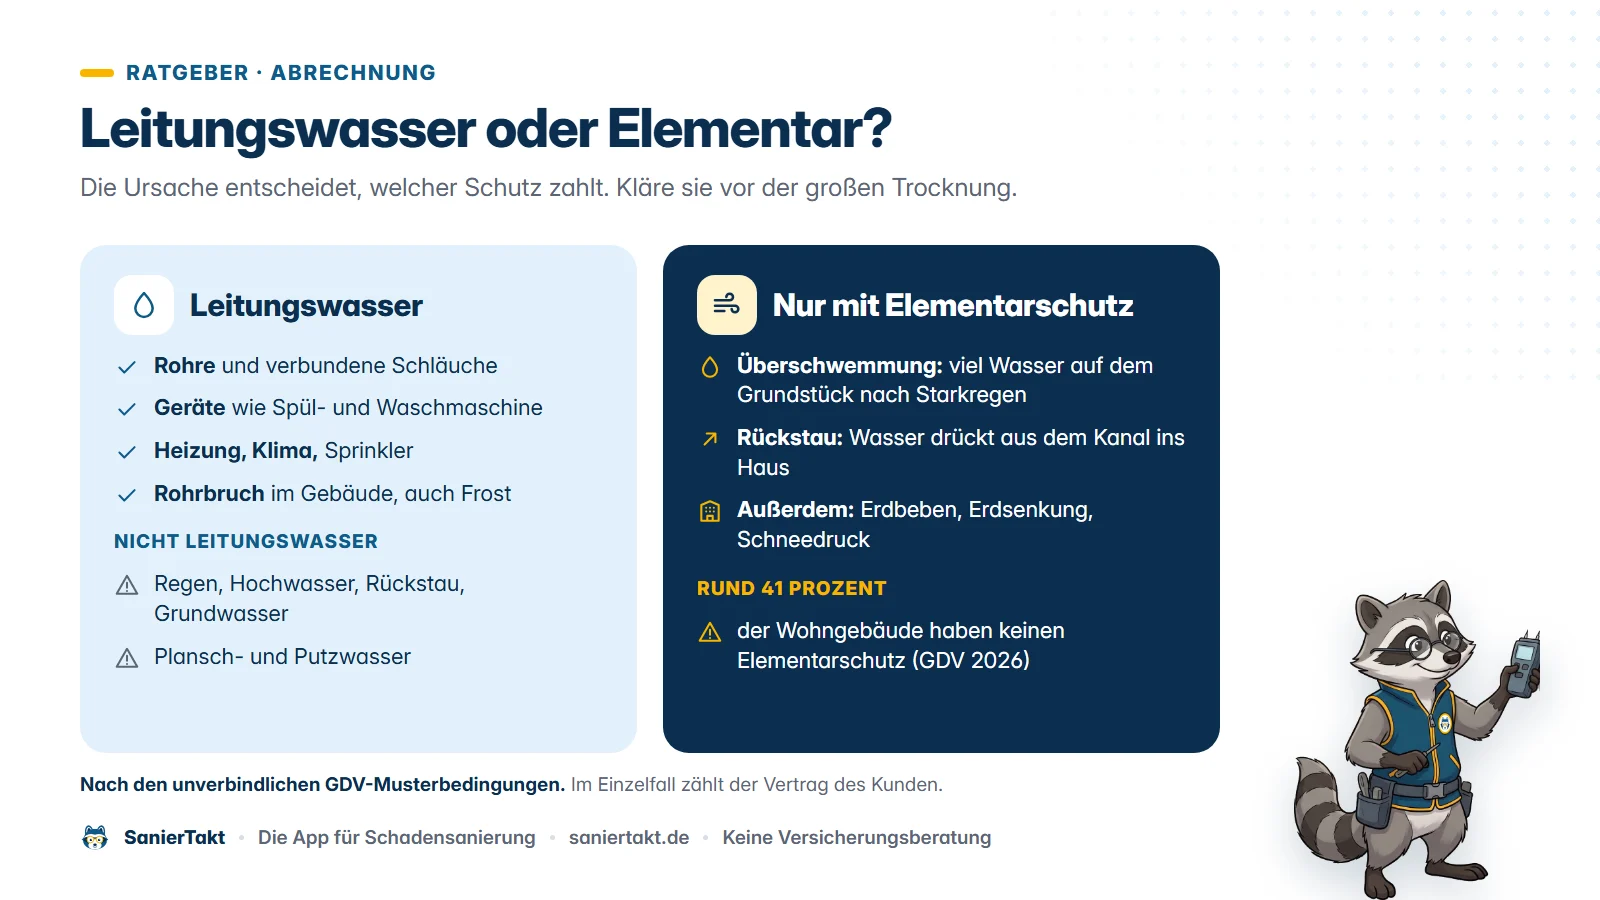
Wasser ist Wasser, denkst du vielleicht. Für die Versicherung nicht. Der Versicherer zahlt nur für Gefahren, die im Vertrag stehen. Leitungswasser ist eine andere Gefahr als Starkregen.
Zahlt keine Versicherung, zahlt dein Kunde selbst. Dein Vertrag läuft ja mit ihm. Manche Kunden merken das erst bei der Rechnung. Dann wird es schwierig für dein Geld.
Kläre die Ursache deshalb vor der großen Trocknung. Wer die Rechnung bekommt, steht in Abrechnung mit der Versicherung.
Was gilt als Leitungswasser?
Die Musterbedingungen des Versicherer-Verbands GDV beschreiben es so. Leitungswasser ist Wasser, das bestimmungswidrig austritt. Und zwar aus diesen Quellen.
- Rohre der Wasserversorgung, Zu- und Ableitungen, und damit verbundene Schläuche.
- Verbundene Einrichtungen, etwa Spül- und Waschmaschine.
- Heizung und Klimaanlage, auch deren Betriebsflüssigkeit und Wasserdampf.
- Sprinkler und Berieselungsanlagen.
- Wasserbetten und Aquarien.
- Innen liegende Regenfallrohre.
Dazu kommen Rohrbrüche im Gebäude, auch durch Frost. Rohre unter der Bodenplatte sind nach dem Muster nur versichert, wenn das vereinbart ist.
Die Musterbedingungen sind unverbindlich. Jeder Versicherer schreibt eigene Bedingungen. Im Einzelfall zählt der Vertrag deines Kunden.
Was ist beim Leitungswasser ausgeschlossen?
Die Musterbedingungen nennen Schäden, die nicht als Leitungswasser zählen. Egal, was sonst noch mitgewirkt hat.
| Was du vorfindest | Welche Gefahr | Wer zahlt vielleicht |
|---|---|---|
| Rohr in der Wand undicht | Leitungswasser | Wohngebäudeversicherung |
| Schlauch der Waschmaschine geplatzt | Leitungswasser | Wohngebäude für das Gebäude, Hausrat für Möbel |
| Starkregen läuft durch den Lichtschacht in den Keller | Überschwemmung | Nur mit Elementarschutz |
| Kanal drückt bei Starkregen zurück ins Haus | Rückstau | Nur mit Elementarschutz |
| Grundwasser steigt ohne Regen oder Hochwasser | Grundwasser | Nach dem Muster auch mit Elementarschutz nicht |
| Wasser vom Putzen oder Planschen | Plansch- oder Reinigungswasser | Nach dem Muster keine Wohngebäudeversicherung |
Auch Schwamm und Hausfäulepilze, Erdsenkung, Brand sowie Sturm und Hagel sind beim Leitungswasser ausgeschlossen. Für Brand, Sturm und Hagel gibt es eigene Gefahren im Vertrag.
Was deckt ein Elementarschutz?
Nach den Musterbedingungen gehören Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch dazu. Der Kunde kann den Schutz nur zusammen mit anderen Gefahren abschließen.
Überschwemmung heißt: Viel Oberflächenwasser steht auf dem Grundstück. Etwa durch Starkregen, ein übergelaufenes Gewässer oder dadurch austretendes Grundwasser.
Rückstau heißt: Wasser drückt aus den Abwasserrohren des Hauses ins Gebäude. Auch das zählt nur nach Starkregen oder Hochwasser.
Laut GDV haben rund 41 Prozent der Wohngebäude in Deutschland keinen Elementarschutz. Manche Verträge haben außerdem eine Wartezeit ab Beginn des Schutzes.
Gebäude oder Hausrat, wer zahlt was?
Die Wohngebäudeversicherung schützt das Gebäude. Dazu gehört auch die Trocknung von Wänden und Böden. Die Hausratversicherung schützt bewegliche Sachen wie Möbel, Kleidung und Elektrogeräte.
Bei einem Schaden in einer Mietwohnung sind das oft zwei Versicherer. Der Vermieter hat die Gebäudeversicherung, der Mieter die Hausrat. Dann gibt es auch zwei Schadennummern. Für eine Abtretung brauchst du dann zwei Erklärungen. Wie die aussehen, steht in Abtretungserklärung beim Wasserschaden.
So erklärst du es dem Kunden: Welche Versicherung zahlt beim Wasserschaden.
So klärst du die Ursache sauber
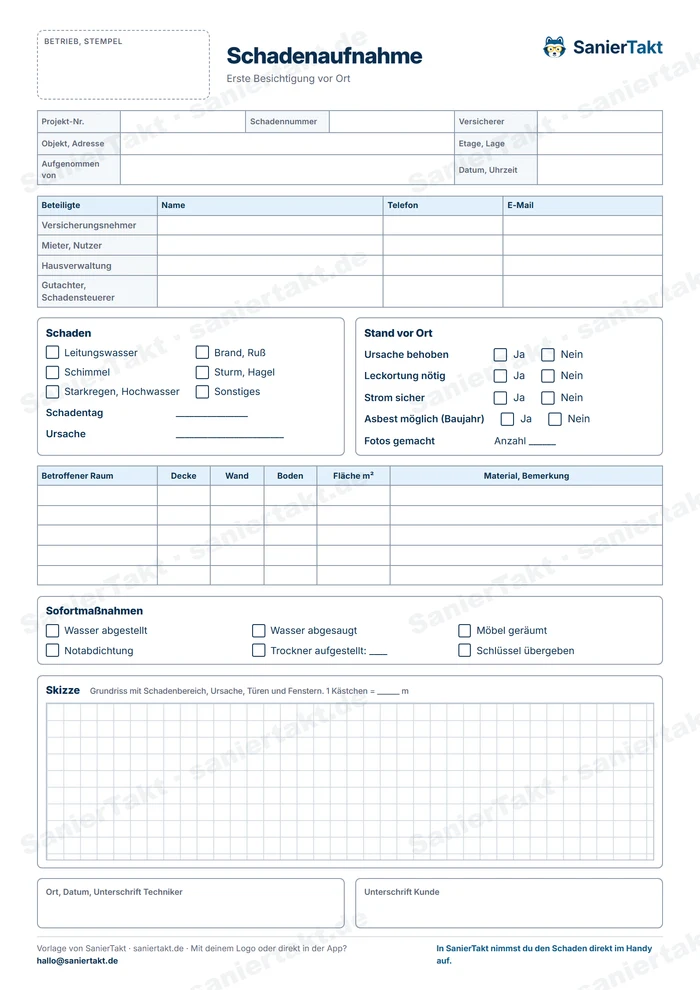
Die Ursache stellt am Ende der Versicherer fest. Du lieferst ihm die Fakten. So gehst du vor.
- 1Am Telefon fragenWoher kommt das Wasser? Von oben, von unten, aus der Wand? Hat es kurz vorher stark geregnet?
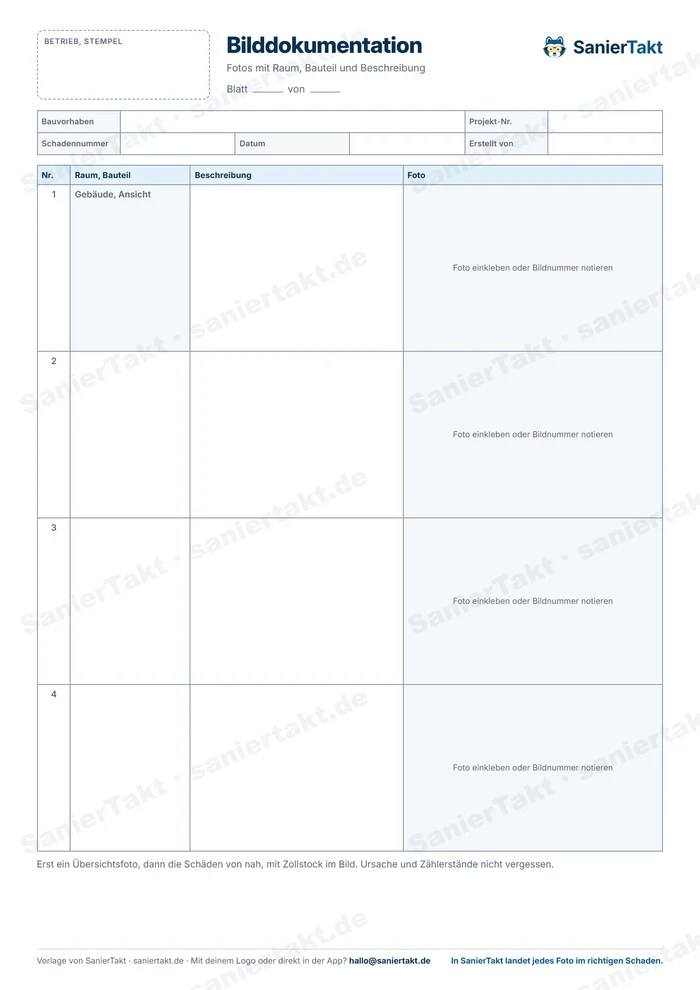
- 2Außen fotografierenLichtschächte, Kellertreppe, Fallrohre und die Straße. Dazu das Datum.
- 3Innen fotografierenWasserränder, Pfützen, die Stelle mit dem meisten Wasser. Und die Rückstauklappe, wenn es eine gibt.
- 4Leck ortenGetrocknet wird erst, wenn die Ursache gefunden und behoben ist. Den Bericht bekommt der Versicherer.
- 5Schadteil aufhebenDas kaputte Rohr oder den Schlauch bewahrst du auf, bis der Versicherer es freigibt.
Welches Ortungsverfahren wann passt, steht in Leckortung: Welche Methode wofür?. Was du jeden Tag auf der Baustelle festhältst, steht in Bautagebuch in der Sanierung.
Fragen und Antworten
Häufige Fragen
Wer zahlt, wenn nach Starkregen Wasser im Keller steht?
Nach den Musterbedingungen nicht die normale Wohngebäudeversicherung. Zahlen kann ein Elementarschutz, wenn der Kunde ihn hat.
Zahlt die Versicherung die Leckortung?
Das regelt jeder Vertrag selbst. In den Musterbedingungen des GDV steht die Leckortung nicht als eigener Kostenposten. Frag vorher beim Versicherer nach.
Ist ein Rohrbruch unter der Bodenplatte versichert?
Nach den Musterbedingungen nur, wenn das im Vertrag vereinbart ist. Frag beim Versicherer nach, bevor du groß aufmachst.
Was muss der Kunde selbst tun?
Nach den Musterbedingungen muss er im Winter heizen oder Leitungen leeren. Rückstausicherungen muss er funktionsfähig halten. Sonst kann der Versicherer kürzen.
So klärst du die Ursache vor der Trocknung
- Beim ersten Anruf nach Herkunft des Wassers und nach dem Wetter fragen.
- Innen und außen fotografieren, mit Datum.
- Erst trocknen, wenn das Leck gefunden und behoben ist.
- Gebäude und Hausrat trennen, mit je eigener Schadennummer.
- Den Kunden offen informieren, wenn es nach Starkregen aussieht.
SanierTakt – die App für Schadensanierung.
Alle Beteiligten in einem Schaden
Jeder Schaden mit Versicherer, Versicherungsnehmer und Schadennummer an einem Ort. Auch wenn Gebäude und Hausrat getrennt zahlen.