Betriebshaftpflicht für Sanierer: Darauf achtest du im Vertrag
Betriebshaftpflicht für Sanierungsbetriebe: Tätigkeitsschäden, Leitungen, fremde Schlüssel und eigene Arbeit. Was die Musterbedingungen ausschließen.
 Von Michael AlbrandtAktualisiert am 5 Minuten Lesezeit
Inhalt
Musst du eine Betriebshaftpflicht haben?
Eine allgemeine Pflicht gibt es nicht. Vorgeschrieben ist die Haftpflicht nur für einige Berufe, etwa Steuerberater oder Anwälte. So schreibt es die IHK München.
Dieselbe IHK sagt aber auch: Kein Gewerbetreibender sollte darauf verzichten. In der Sanierung arbeitest du in fremden Häusern, an fremden Leitungen, mit fremden Schlüsseln. Ein Fehler kann teurer werden als dein ganzer Gerätepark.
Frag vor einem Rahmenvertrag, welche Nachweise der Auftraggeber sehen will. Was sonst zur Gründung gehört, steht in Sanierungsbetrieb gründen.
Was zahlt eine Haftpflicht, was nicht?
Die Haftpflicht zahlt, wenn du anderen einen Schaden ersetzen musst. Der Versicherer prüft auch, ob die Forderung berechtigt ist. Das Nachbessern deiner eigenen Arbeit zahlt die Haftpflicht nicht.
Maßstab sind hier die Musterbedingungen des Versicherer-Verbands GDV. Diese Muster sind unverbindlich. Jeder Versicherer schreibt eigene Bedingungen, oft mit mehr Schutz.
| Fall | Nach den Musterbedingungen |
|---|---|
| Dein Monteur stößt einen Trockner um, der Parkettboden im Nachbarraum bekommt eine Macke | Grundsätzlich ein Haftpflichtschaden. Prüfen, ob der Boden im Einwirkungsbereich deiner Arbeit lag. |
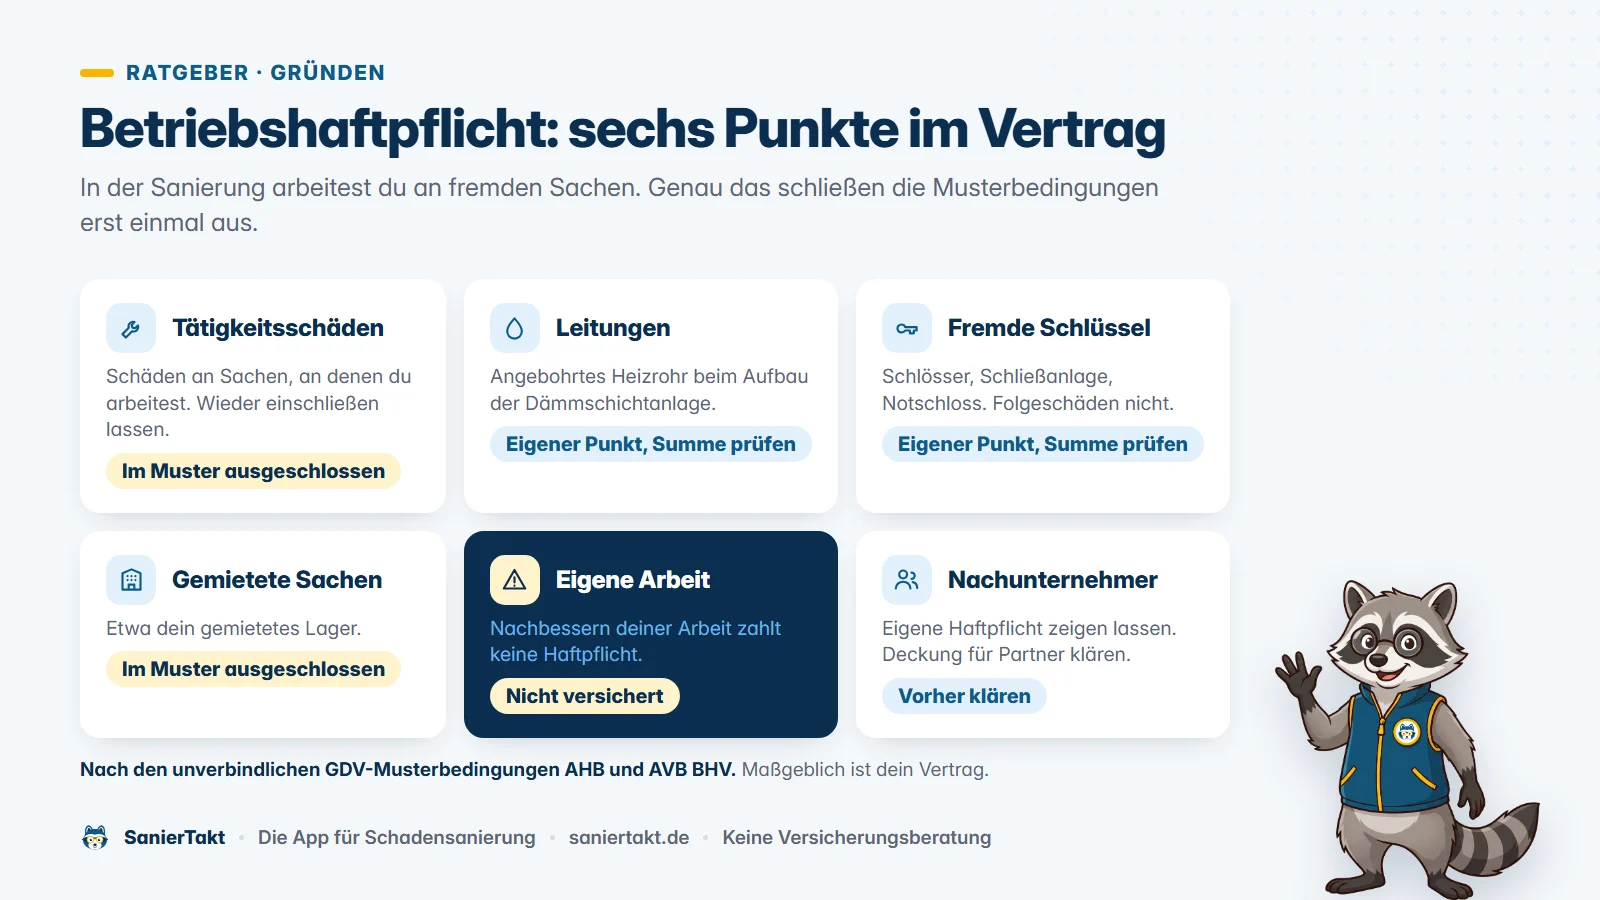
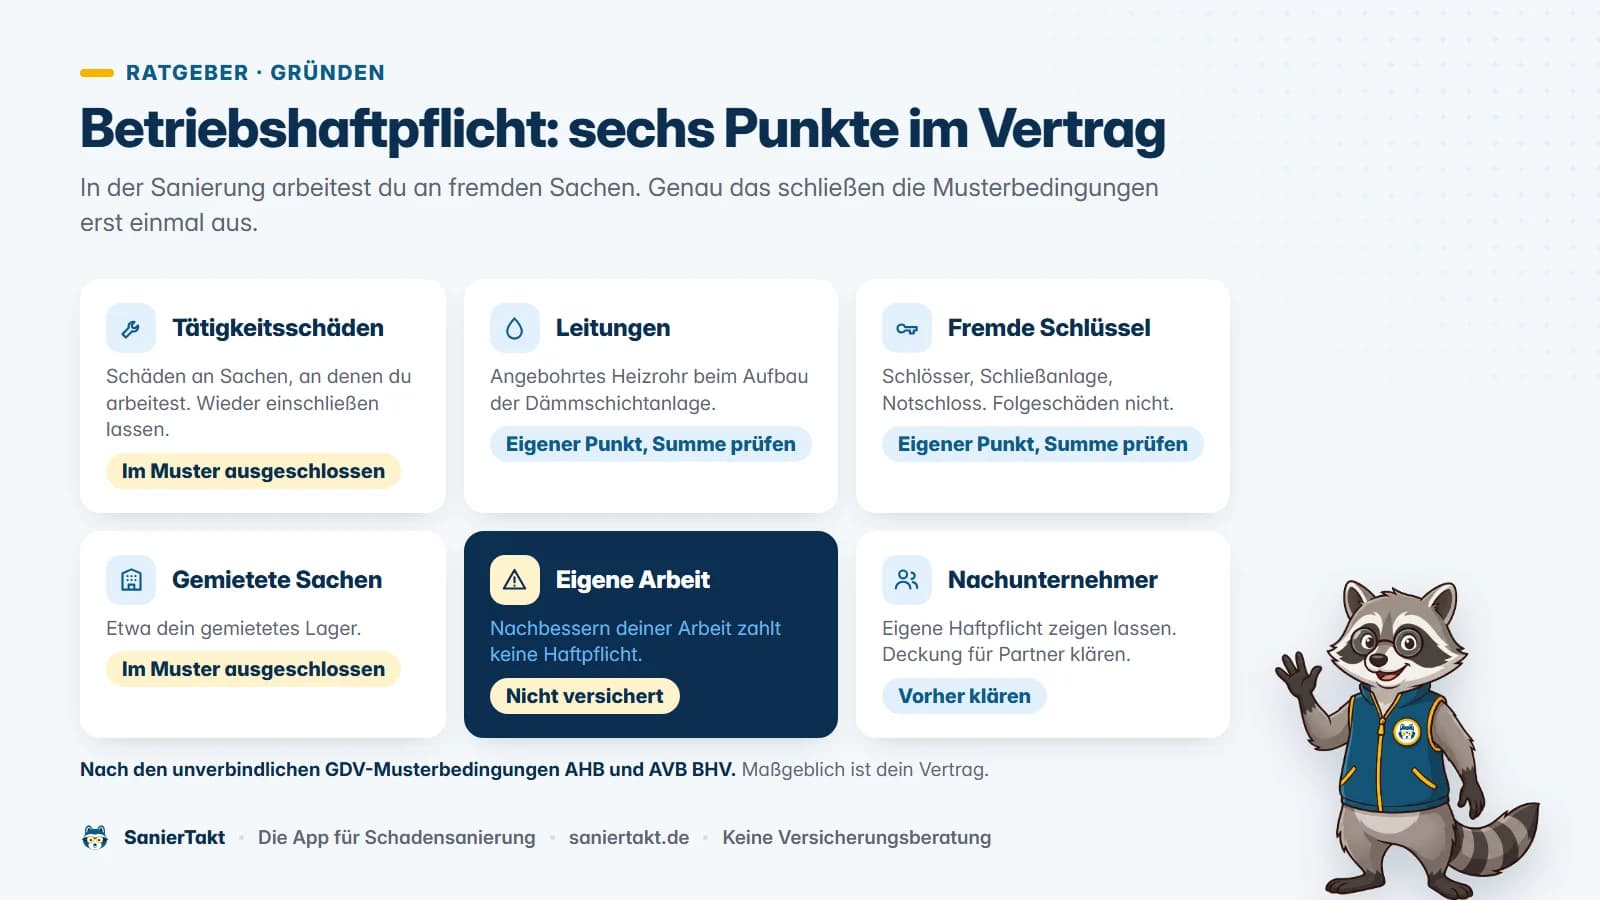
| Beim Bohren für die Dämmschichttrocknung triffst du ein Heizrohr | Tätigkeitsschaden. Ausgeschlossen, wenn nicht wieder eingeschlossen. |
| Deine Wand ist schlecht gespachtelt und muss neu gemacht werden | Nicht versichert. Das ist Nacherfüllung deiner eigenen Arbeit. |
| Der Kundenschlüssel ist weg, die Schließanlage muss getauscht werden | Nur, wenn Schlüsselverlust eingeschlossen ist. |
Warum sind Tätigkeitsschäden so wichtig?
Ein Tätigkeitsschaden ist ein Schaden an einer fremden Sache, an der du gerade arbeitest. In der Sanierung ist das fast immer der Fall. Du bohrst in Estrich, öffnest Wände und stellst Geräte auf fremde Böden.
Die Musterbedingungen AHB schließen diese Schäden aus. Das gilt in drei Fällen.
- Bearbeitung: Du arbeitest direkt an der Sache, etwa beim Bohren, Reparieren oder Prüfen.
- Werkzeug oder Ablage: Du nutzt die Sache als Werkzeug oder stellst etwas darauf ab.
- Einwirkungsbereich: Die Sache liegt direkt dort, wo du arbeitest. Außer du beweist, dass du nötige Schutzvorkehrungen getroffen hast.
Die Musterbedingungen für die Betriebshaftpflicht schließen Tätigkeitsschäden wieder ein. Auch Schäden an Leitungen sind dort ein eigener Punkt. Die Summen legt jeder Versicherer selbst fest. Prüf, ob sie zu deinen Baustellen passen.
Was gilt für fremde Schlüssel?
Während der Trocknung hast du oft den Schlüssel des Kunden. Geht er verloren, muss manchmal die ganze Schließanlage getauscht werden.
In den Musterbedingungen für die Betriebshaftpflicht ist Schlüsselverlust ein eigener Punkt. Versichert sind dort neue Schlösser und Schließanlagen und ein Notschloss. Dazu kommt ein Objektschutz für einige Tage. Folgeschäden, etwa durch einen Einbruch, sind ausgeschlossen. Die Summe legt der Versicherer fest.
Passende Vorlagen
Was gilt für gemietete Sachen und deine eigene Arbeit?
Gemietete, geliehene oder geleaste Sachen sind in den AHB ausgeschlossen. Das betrifft etwa gemietete Räume wie dein Lager. Die Musterbedingungen für Betriebe können Mietsachschäden wieder einschließen.
Schäden an deiner eigenen Arbeit bleiben ausgeschlossen, wenn die Ursache in deiner Arbeit liegt. Musst du nachbessern, ist das dein Risiko. Dafür gibt es keine Haftpflicht, sondern nur gute Arbeit und ein sauberes Abnahmeprotokoll.
Und deine Nachunternehmer?
Wer für dich arbeitet, kann auch Schäden machen. Die Ausschlüsse der AHB gelten auch, wenn Beauftragte die Voraussetzungen erfüllen. Lass dir deshalb von jedem Nachunternehmer seine eigene Betriebshaftpflicht zeigen. Und kläre mit deinem Versicherer, wie Schäden durch Partner abgedeckt sind.
Welche Nachweise du von Partnern sonst noch brauchst, steht in Nachunternehmer in der Sanierung.
So prüfst du deinen Vertrag
Nimm dir vor der Unterschrift eine Stunde Zeit. Diese Schritte helfen.
- 1Tätigkeiten beschreibenTrocknung, Leckortung, Rückbau, Schimmel, Brand. Was dein Betrieb macht, muss der Versicherer kennen.
- 2Tätigkeitsschäden prüfenSind sie eingeschlossen, auch an Leitungen? Mit welcher Summe?
- 3Schlüssel prüfenIst Schlüsselverlust dabei, auch für Schließanlagen?
- 4Partner klärenWie sind Schäden durch Nachunternehmer abgedeckt?
- 5Jedes Jahr nachsehenKommt eine neue Arbeit dazu, etwa Schimmel oder Brand, sag es deinem Versicherer.
Viele Gründer unterschätzen das Thema. Mehr teure Fehler stehen in Acht Fehler, die Gründer in der Sanierung Geld kosten.
Fragen und Antworten
Häufige Fragen
Ist die Betriebshaftpflicht für Sanierer Pflicht?
Gesetzlich meist nicht. Die Haftpflicht ist nur für einige Berufe vorgeschrieben. Ohne sie zahlst du Schäden beim Kunden aber selbst.
Was ist ein Tätigkeitsschaden?
Ein Schaden an einer fremden Sache, an der oder neben der du arbeitest. Etwa ein angebohrtes Heizrohr. In den Musterbedingungen AHB ist er ausgeschlossen, bis ihn dein Vertrag wieder einschließt.
Zahlt die Haftpflicht, wenn ich nachbessern muss?
Nein. Die Nachbesserung deiner eigenen Arbeit ist nicht versichert.
Brauchen meine Nachunternehmer eine eigene Haftpflicht?
Lass sie dir zeigen. Dann ist klar, wer für einen Schaden aufkommt.
Deine Liste für die Betriebshaftpflicht
- Alle Tätigkeiten deines Betriebs aufschreiben.
- Prüfen, ob Tätigkeitsschäden und Leitungen eingeschlossen sind.
- Schlüsselverlust mit passender Summe einschließen.
- Von jedem Nachunternehmer die Haftpflicht verlangen.
- Vor jedem Bohren Leitungen orten und Vorschäden fotografieren.
- Den Vertrag jedes Jahr mit deinen Tätigkeiten abgleichen.
SanierTakt – die App für Schadensanierung.
Vorschäden mit Datum festhalten
Fotos landen automatisch im richtigen Schaden. Mit Datum und Uhrzeit. So ist klar, wie es aussah, bevor du angefangen hast.